伺服电动缸行业,从以缸代液到智驱未来的产业跃迁
伺服电动缸行业正经历从“以缸代液”到“智驱未来”的产业跃迁,早期电动缸以替代液压缸为核心目标,凭借精度高、响应快、节能环保等优势,在工业自动化领域加速渗透,随着伺服控制、物联网与AI技术融合,电动缸正从单一执行部件向智能化驱动单元演进,具备状态监测、自适应调控与预测维护能力,产业链上下游协同深化,应用场景从传统制造向机器人、新能源、航空航天等高端领域拓展,行业竞争焦点由价格转向技术壁垒与系统解决方案能力,推动产业向高精度、集成化、智能化方向升级,开启智驱未来的新阶段。
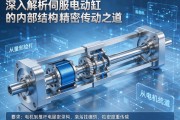
在工业自动化向深度智能化演进的大背景下,伺服电动缸行业正从一个细分配套领域快速跃升为驱动装备升级的核心赛道,作为将伺服电机与丝杠机构深度融合的直线执行单元,伺服电动缸凭借高精度、高响应、节能环保等优势,正在多个场景中加速替代传统液压与气动方案,行业本身也经历着从“替代逻辑”向“定义能力”的深刻转变。
伺服电动缸行业的早期增长主要来自对液压缸和气动缸的替代,在注塑机、压铸机、锻压设备等重型装备领域,传统液压系统存在能耗高、漏油风险、维护复杂等痛点,而伺服电动缸通过电机直驱丝杠的结构实现了“按需供能”,能耗可降低30%以上,同时消除了液压油污染问题,在包装、电子制造、医疗设备等对洁净度和精度要求较高的场景,电动缸的重复定位精度可达±0.01mm,远优于气缸±0.5mm的水平。
近年来,随着下游制造业对柔性生产和数字化管理的要求不断提升,伺服电动缸的渗透率明显加快,在锂电、光伏、半导体等新兴制造领域,电动缸已成为模组化产线的标准配置;在工程机械领域,电动缸在挖掘机属具、高空作业平台等场景的批量应用也已落地,行业正从“小批量、多品种”的定制模式,逐步向“平台化、系列化”的规模制造过渡,头部企业的产能扩张和成本下降进一步推动了应用边界的拓宽。
技术演进:从执行部件到智能终端
伺服电动缸行业的技术竞争已不再局限于推力、行程、速度等基础参数,当前技术演进呈现三个关键方向:
其一,一体化与集成化。 将伺服电机、驱动器、编码器、丝杠、缸体高度集成,减少外部接线和安装空间,降低用户的使用门槛,部分企业推出的“即插即用”型电动缸内置了力位混合控制算法,用户无需额外配置伺服驱动器即可完成复杂动作编程。
其二,智能化与数据化。 新一代伺服电动缸开始集成温度、振动、推力等多维传感器,通过工业总线实时回传运行数据,实现预测性维护和工艺参数自适应调整,在压装、铆接等工艺中,电动缸可实时记录“力-位移”曲线,为质量追溯提供数据支撑,这正是传统液压缸难以实现的。
其三,材料与工艺升级。 为满足高刚度、轻量化和长寿命要求,行业在丝杠材料、热处理工艺、缸体结构优化等方面持续投入,行星滚柱丝杠因其高承载、高转速特性,正在替代部分滚珠丝杠方案,成为高端电动缸的核心传动部件,国内相关产业链的成熟度也在快速提升。
竞争格局:分层竞争与生态构建
伺服电动缸行业的竞争格局呈现明显的分层特征,国际品牌在高端市场仍占据优势,尤其在半导体、精密测量等对可靠性和一致性要求极高的领域,其产品在寿命验证、极端工况适应性方面积累深厚,国内企业则凭借快速响应、成本优势和本地化服务,在中端市场和新兴应用场景中占据主导地位,并在部分细分领域实现反超。
值得注意的是,行业竞争正从单一产品竞争转向“产品+服务+生态”的综合竞争,头部企业开始向下游延伸,提供包含电动缸、控制器、运动算法在内的直线运动解决方案,甚至参与客户的产线前期设计;与伺服电机、驱动器、丝杠等上游供应商的协同研发日益紧密,供应链的垂直整合能力成为成本控制和品质保障的关键。
挑战与前景:穿越“内卷”走向价值竞争
行业快速发展的同时,挑战同样突出,部分中低端产品同质化严重,价格竞争激烈,企业利润空间被压缩;高端市场对可靠性、寿命、一致性的要求极高,国内企业在材料基础研究、工艺积累和品牌信任度上仍需持续投入;行业标准体系尚不完善,不同企业的产品接口、通信协议、测试方法存在差异,给用户选型和系统集成带来困扰。
展望未来,伺服电动缸行业的前景依然广阔,在工业机器人、协作机器人关节、人形机器人线性执行器等新兴领域,电动缸技术正在衍生出新的产品形态;在新能源、航空航天、轨道交通等国家战略产业中,高端电动缸的国产化替代空间巨大,随着智能制造的深入推进,伺服电动缸将从“执行部件”升级为“智能终端”,行业竞争也将从价格比拼转向技术厚度、场景理解和生态协同的综合较量。
对于行业参与者而言,抓住细分场景的深度需求、构建核心传动部件的自主能力、打通“驱动-传动-控制”的技术闭环,将是穿越周期、实现可持续发展的关键,伺服电动缸行业的下一程,属于那些既能深耕底层技术、又能敏锐捕捉产业变革信号的企业。
咨询和购买伺服电动缸请联系:孙辉 17512080936