2026,伺服电动缸行业的破局与新生
2026年,伺服电动缸行业正站在破局与新生的关键节点,面对同质化竞争加剧、核心技术壁垒待突破等挑战,行业亟需从价格战转向价值战,智能制造、人形机器人、新能源装备等新兴赛道爆发,为高精度、高响应、集成化的伺服电动缸带来广阔增量空间,破局之道在于深耕底层技术、强化场景理解、构建软硬一体化能力;新生之力则源于国产替代加速与全球化布局,谁能率先完成从部件供应商向运动控制方案解决者的跃迁,谁就能在下一轮产业洗牌中占据先机。
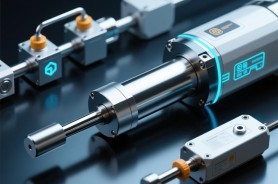
如果你在工业自动化展会上走一圈,会发现一个明显的变化:曾经被液压缸和气动缸统治的展位旁,如今总围着一圈人,对着几台锃亮的金属圆柱体指指点点。
那东西就是伺服电动缸,过去几年,这个行业从冷门品类变成了热门赛道,但2026年的今天,它正站在一个微妙的十字路口。
从“替代品”到“首选方案”
早些年,伺服电动缸的标签是“贵”和“小众”,客户问得最多的一句话是:“你这东西,凭什么比气缸贵十倍?”
答案写在场景里,在锂电卷绕、光伏串焊、医疗CT床升降这些对精度、速度、洁净度有苛刻要求的工序里,气缸的“一冲一停”根本达不到要求,液压缸的漏油风险更是不可接受,伺服电动缸靠丝杠把电机的旋转变成直线运动,能实现微米级定位、多段速曲线、零背隙——这些是气缸给不了的。
到了2026年,逻辑变了,随着锂电、光伏、半导体、人形机器人等行业的爆发,伺服电动缸不再是被拿来“替代”气缸的备选,而是成了新产线设计时的首选方案,行业规模从几年前的几十亿迅速膨胀,有人预测未来三年将突破两百亿。
但蛋糕大了,分蛋糕的人也多了。
价格战与“内卷”的泥潭
一个残酷的现实是:中低端伺服电动缸正在变成红海。
在浙江、广东,几十家新厂涌入,你报价三千,他敢报一千八,怎么做到的?用便宜的梯形丝杠代替滚珠丝杠,用步进电机冒充伺服电机,防护等级从IP65降到IP20,客户买回去,装到设备上跑三个月,精度丢了,噪音大了,售后找不到人。
这种“劣币驱逐良币”的戏码,在很多行业都上演过,伺服电动缸行业如果不建立门槛,也会掉进同一个坑。
好在,头部企业开始清醒,有的在推“全生命周期成本”概念,算一笔账:便宜的缸一年换三次,贵的缸三年不用动,哪个划算?有的干脆把质保期从一年延到三年,用承诺倒逼品质,还有的转向“卖方案”,把电动缸和控制器、驱动器打包,给客户调试好参数再发货。
高端市场的“卡脖子”与突围
真正决定行业天花板的,是高端市场。
在高速高精场景,比如半导体固晶机、精密压装,目前还是日本、德国品牌的天下,他们的优势不在缸体本身,而在那根丝杠的螺纹磨削工艺,在伺服驱动器的算法,在几十年积累的材料热处理数据,国内有些企业拆过进口缸,拆完感叹:“结构看懂了,但那个一致性做不出来。”
差距在缩小,2025年以来,几家国产头部品牌在核心部件上有了突破,有的自研了行星滚柱丝杠,寿命接近国外水平;有的把驱动器带宽做上去了,响应频率追平了日系,更关键的是,国产厂商离客户更近,客户说“我要改个安装尺寸”,国产厂商一周出图,进口品牌要走三个月流程。
在3C自动化、锂电设备这些迭代快的行业,这种“贴身服务”正在变成国产电动缸的护城河。
下一个爆发点:人形机器人
如果说锂电和光伏是当下的粮仓,那人形机器人就是伺服电动缸行业的“诗和远方”。
人形机器人要动,关节里就需要执行器,目前主流路线有两条:旋转关节用谐波减速器,直线关节用行星滚柱丝杠电动缸,特斯拉Optimus的直线关节方案,让国内电动缸企业看到了巨大的想象空间。
一台人形机器人,少说有十几个直线关节,如果未来年产十万台,那就是百万级电动缸的需求,虽然现在还是样机阶段,但头部电动缸企业已经在和机器人公司联合开发,把体积做小、把推力密度做大、把成本做低。
这条路还长,人形机器人对电动缸的要求是“消费级价格、工业级性能”,目前成本还差得远,但方向已经明确,剩下的就是时间和投入。
告别“野蛮”,走向“精细”
伺服电动缸行业正在经历一场分水岭。
一边是低端市场的价格混战,靠偷工减料活着;一边是高端市场的技术攻坚,靠研发投入往上走,中间的企业最难受,往上够不着,往下不想去。
但任何一个行业从野蛮生长到成熟,都要经历这个阶段,洗牌不是坏事,它会把真正做产品的企业留下来,未来三五年,能活得好的一定是那些:有核心部件自研能力、有行业定制化方案、有稳定交付口碑的企业。
伺服电动缸不只是一个“会伸缩的铁棍”,它是精密制造的基础部件,是自动化产线的肌肉,这个行业的未来,不取决于价格战打得多狠,而取决于精度能做多高、寿命能做多长、场景能挖多深。
2026年,伺服电动缸行业正在告别“野蛮”,走向“精细”,谁先完成这个转身,谁就能拿到下一个十年的入场券。
咨询和购买伺服电动缸请联系:孙辉 17512080936