伺服电动缸行业,从替代液压到定义运动的产业跃迁
伺服电动缸行业正经历从替代液压到定义运动的产业跃迁,早期,伺服电动缸以清洁、高效、精准的优势切入传统液压市场,完成进口替代,随着智能制造与机器人产业快速发展,行业重心转向以电缸为核心的运动控制方案定义,通过与伺服驱动、编码器及算法深度融合,伺服电动缸不仅实现高精度、高响应、高刚性的运动输出,更推动设备结构简化与智能化升级,行业竞争将聚焦于系统集成能力与场景化创新,伺服电动缸有望成为智能装备的运动中枢,重塑产业格局。
在工业自动化加速迈向柔性化、智能化与绿色化的浪潮中,伺服电动缸行业正经历一场深层次的产业身份重塑,它早已不只是液压缸或气缸的“平替”选项,而是逐步跃升为高端装备实现精密运动控制的核心执行部件,从新能源汽车产线的精密装配,到人形机器人关节的灵活动作,再到航空航天领域的模拟测试,伺服电动缸的身影随处可见,可以说,这个行业正站在从“替代”走向“定义”的关键跃迁点上。
过去五年,伺服电动缸市场保持了年均两位数的高速增长,背后驱动力主要来自两个层面,其一,下游行业对“节能、洁净、精准”的硬性需求日益迫切,传统液压系统存在漏油、噪音大、维护成本高等痛点,而伺服电动缸凭借高刚性、低惯量、易与PLC及运动控制器无缝集成等优势,已成为锂电、光伏、半导体设备中的标配方案,其二,新兴应用场景持续井喷,以人形机器人为例,其线性关节对体积、推力密度和响应速度提出了近乎苛刻的要求,这直接催生了微型伺服电动缸的研发热潮。
行业繁荣的背后,是日益激烈的结构性分化,低端市场深陷价格战泥潭,大量厂商以组装模式切入,产品同质化严重,利润薄如刀片,而高端市场——尤其是需要高精度力控、高速响应、长寿命且具备总线通讯能力的场景——仍由少数国际品牌主导,国内头部企业虽在部分细分领域实现突破,但在核心的丝杠(尤其是行星滚柱丝杠)、高性能伺服电机编码器以及专用控制算法上,仍存在“卡脖子”环节。

技术演进:三条主线重塑行业壁垒
当前,伺服电动缸的技术竞争主要聚焦于三条主线:
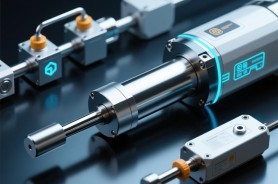
- 传动部件的革新:从传统的梯形丝杠、滚珠丝杠,向行星滚柱丝杠演进,后者在同等体积下能提供数倍的承载能力和更高的抗冲击性,堪称高端电动缸的“心脏”,谁掌握了高精度、低噪音、长寿命的行星滚柱丝杠批产工艺,谁就掌握了高端市场的定价权。
- 驱动与控制的深度集成:伺服电动缸正从“电机+丝杠”的简单组合,进化为“一体化电缸”,驱动器、编码器、力传感器与电机深度集成,支持EtherCAT、CANopen等实时总线,并能实现力位混合控制,这使得电动缸不再仅仅是一个执行器,而是一个能感知、能决策的智能节点。
- 材料与热管理的突破:随着推力密度要求不断提升,散热成为瓶颈,采用高导热壳体材料、优化内部风道设计,甚至引入液冷方案,成为保持电动缸在连续高负载下精度的关键。
竞争格局:国产替代进入“深水区”
伺服电动缸行业的国产替代,正从“有没有”向“好不好”转变,在3C自动化、通用工业等中低端领域,国产化率已超过70%,价格战趋于白热化,但在高端领域,替代之路依然漫长。
值得关注的是,一批国内企业开始通过“场景定义产品”策略实现突围,针对锂电卷绕机的高速高频往复运动,国内厂商开发了专用型电动缸,在响应频率和寿命上超越通用型进口产品;针对人形机器人,多家初创公司联合高校,从底层材料、丝杠设计到驱动算法进行全栈自研,试图在下一轮技术周期中抢占先机,资本市场的关注度显著提升,融资事件频发,为行业注入了加速研发的燃料。
未来展望:从“部件”到“运动控制解决方案”
展望未来,伺服电动缸行业将呈现三大趋势:
- 集成化与模块化:客户不再需要购买零散的电机、丝杠、驱动器自行组装,而是采购即插即用的智能化模组,行业将从“卖零件”转向“卖模组、卖服务”。
- 软硬解耦与生态竞争:硬件逐渐标准化,而控制算法、调试软件、云端运维能力将成为差异化核心,谁能构建起易用、开放的开发者生态,谁就能绑定更多系统集成商。
- 应用边界持续拓宽:除了工业场景,伺服电动缸将加速进入医疗康复(如外骨骼)、物流分拣,甚至仿生机器人等新领域,其“精准、安静、可编程”的特性,将催生更多前所未有的运动方式。
伺服电动缸行业正处在一个“长坡厚雪”的优质赛道,既受益于制造业转型升级的确定性红利,又面临着核心技术攻坚的艰巨挑战,对于企业而言,单纯的价格竞争没有未来,唯有在材料、传动、控制算法等底层技术上深耕,并深刻理解下游场景的痛点,才能从“替代者”蜕变为“定义者”,当电动缸不再被简单视为液压缸的替代品,而是成为智能装备的“运动神经”时,这个行业的真正价值才会被彻底释放。
咨询和购买伺服电动缸请联系:孙辉 17512080936